עובדי הייטק נתפסים כמי שעובדים בסביבה בטוחה, מול מסך ובכיסא נוח. בפועל, לא מעט מהם מגיעים למצב שבו אינם יכולים להמשיך לעבוד: פגיעה בידיים מעבודה ממושכת מול מקלדת, כאבי גב וצוואר כרוניים, שחיקה נפשית שהופכת לחרדה או לדיכאון, ולעיתים אירוע לב או שבץ על רקע לחץ חריג. כשזה קורה, מתברר שהשכר הגבוה, הבונוסים וה-RSU לא תמיד מוגנים כמו שחשבו. מטרת המדריך היא להסביר אילו זכויות עומדות לעובד הייטק שאיבד את כושר העבודה, מה המלכודות הייחודיות לענף, ומה קורה לתגמולים כשהמשפחה עצמה מתפרקת. עו"ד מאור בראון, המייצג נפגעים מול חברות הביטוח וביטוח לאומי, מרכז כאן את מה שחשוב לדעת.
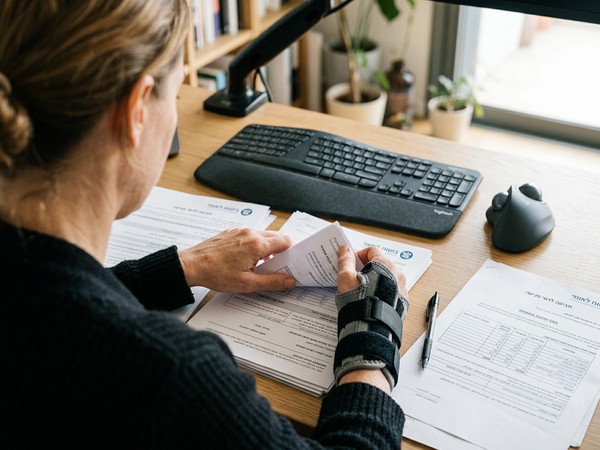
הפגיעות הנפוצות בענף ההייטק
עבודה של שנים מול מחשב, לחץ של דדליינים ושעות ארוכות משאירים סימנים. אלה המצבים שמובילים בדרך כלל לתביעות:
- פגיעות בידיים ובשורש כף היד – תסמונת התעלה הקרפלית ודלקות בגידים כתוצאה מתנועות חוזרות.
- בעיות גב וצוואר – פריצות דיסק וכאבים כרוניים שמגבילים ישיבה ממושכת.
- מצבים נפשיים – חרדה, דיכאון ותשישות שמתפתחים על רקע עומס ושחיקה.
- אירועי לב ומוח – התקף לב או שבץ מוחי אצל עובדים צעירים יחסית, לעיתים אחרי תקופה של לחץ חריג.
ביטוח אובדן כושר עבודה: איפה נמצא הכיסוי
רוב עובדי ההייטק מבוטחים באובדן כושר עבודה בלי לדעת זאת בכלל. הכיסוי יכול להיות חלק מקרן הפנסיה המקיפה, פוליסה נפרדת בביטוח מנהלים, או ביטוח קבוצתי שהמעסיק עורך לכל העובדים. במקרים רבים יש יותר מכיסוי אחד, והם יכולים לשלם במקביל.
כמה משלם הביטוח
ככלל, ביטוח אובדן כושר עבודה משלם עד 75% מהשכר המבוטח, החל מתום תקופת המתנה של כשלושה חודשים, ועד שהעובד חוזר לעבוד או עד גיל הפרישה. הגדרות הפוליסה קובעות מתי נחשבים "אובדן כושר": בחלק מהפוליסות בוחנים אם העובד יכול לעסוק בעיסוק שלו, ובחלק אחרי תקופה מסוימת הבחינה עוברת לכל עיסוק סביר שמתאים להשכלה ולניסיון שלו.
המלכודת: RSU, בונוסים ותקרות
כאן מתגלה הפער הגדול. ביטוח אובדן כושר עבודה מחושב לפי השכר המבוטח, וזה בדרך כלל שכר הבסיס שממנו מופרשות הפקדות לפנסיה. בונוסים, אופציות ו-RSU לרוב אינם נכללים בו. בנוסף, לקרנות הפנסיה יש תקרת שכר לכיסוי. עובד שהתגמול הכולל שלו גבוה בהרבה משכר הבסיס עלול לגלות שהתשלום החודשי מכסה רק חלק קטן מההכנסה שהתרגל אליה. כדאי לבדוק את הנתונים האלה עוד לפני שקורה משהו, ובוודאי מיד אחרי.
למה חברות הביטוח דוחות תביעות
תביעות על רקע נפשי ותביעות על כאבים כרוניים נדחות לעיתים קרובות בטענה שאין מספיק תיעוד, שהמצב היה קיים לפני הביטוח, או שהעובד יכול לעבוד בתפקיד אחר. תיעוד רפואי רציף וחוות דעת מתאימה הם ההבדל בין דחייה לתשלום. אם קיבלתם דחייה, אל תוותרו לפני שבדקתם אותה עם עורך דין אובדן כושר עבודה.
מה מגיע מביטוח לאומי
במקביל לביטוח הפרטי, כדאי לבדוק את הזכויות מביטוח לאומי:
פגיעה בעבודה
פגיעה בידיים שנגרמה מתנועות חוזרות לאורך זמן עשויה להיות מוכרת כפגיעה בעבודה לפי תורת המיקרוטראומה. גם התקף לב או שבץ עשויים להיות מוכרים אם קדם להם אירוע חריג בעבודה, כמו לחץ יוצא דופן סביב השקה או פיטורים. גם פגיעה שקרתה בזמן עבודה מהבית יכולה להיות מוכרת, אם היא קשורה לעבודה עצמה. הכרה כזו מזכה בדמי פגיעה ובהמשך בקצבת נכות מעבודה או במענק.
נכות כללית
כשהפגיעה אינה קשורה לעבודה, אפשר לבחון קצבת נכות כללית. חשוב לדעת שהקצבה מותנית בירידה משמעותית בהכנסה, ולכן היא רלוונטית בעיקר למי שהפסיק לעבוד או צמצם מאוד את היקף העבודה.
כשאובדן הכושר פוגש פרידה
פגיעה ממושכת מעמיסה גם על הזוגיות, ולא מעט זוגות נפרדים בתקופה הזו. אז עולה שאלה כלכלית חדשה: למי שייכים תגמולי הביטוח והפיצויים? בתי המשפט נוטים להבחין בין רכיבים שמפצים על תקופת הנישואים, כמו הפסד השתכרות שכבר נגרם, לבין רכיבים אישיים שמפצים על העתיד שאחרי הפרידה, כמו אובדן השתכרות עתידי וכאב וסבל. הרחבה על כך תמצאו במדריך על חלוקת פיצויי נזיקין בגירושין.
אצל עובדי הייטק התמונה מורכבת עוד יותר, כי לצד התגמולים עומדות על הפרק גם אופציות, RSU ומניות שהבשילו או שעתידות להבשיל. השאלות איך מעריכים אותן, מה נחשב רכוש משותף ומה קורה למה שמבשיל אחרי הפרידה הן לב ליבם של גירושי הייטק. כשעובד שאיבד את כושר עבודתו נמצא גם בהליך גירושין, חשוב שהטיפול בתביעת הביטוח ובחלוקת הרכוש יתואם, כדי שהחלטה במסלול אחד לא תפגע בשני.
מה עושים עכשיו: צעדים ראשונים
- לבקש מהמעסיק ומקרן הפנסיה את פרטי כל הכיסויים לאובדן כושר עבודה, כולל ביטוחים קבוצתיים.
- לבדוק מהו השכר המבוטח בפועל ואיך הוא משתווה להכנסה הכוללת.
- לשמור תיעוד רפואי רציף: ביקורים, הפניות, טיפולים ותרופות.
- לתעד את הלחץ החריג בעבודה, אם היה כזה: מיילים, לוחות זמנים, שעות נוספות.
- להגיש תביעה לביטוח לאומי ולחברת הביטוח בהקדם, כי לכל מסלול יש מועדים משלו.
למה לבחור במאור בראון
עו"ד מאור בראון מייצג נפגעים מול חברות הביטוח, ביטוח לאומי וגופים ציבוריים. בתביעות של עובדי הייטק הוא בוחן את כל הכיסויים במקביל, מזהה פערים בין השכר המבוטח להכנסה בפועל, ובונה את התיק הרפואי כך שיעמוד גם מול טענות של חברות הביטוח וגם מול הוועדות הרפואיות.
ליווי אישי ושקוף
הטיפול כולל הסבר ברור על הסיכויים, עדכון שוטף בכל שלב ויחס אישי. המטרה היא שתוכלו להתמקד בהחלמה, ולא במאבק מול הבירוקרטיה.
שאלות נפוצות
האם שחיקה נפשית יכולה להיחשב אובדן כושר עבודה?
כן, כשהיא מאובחנת כמצב רפואי, למשל דיכאון או הפרעת חרדה, ומונעת מהעובד לעבוד. תביעות כאלה דורשות תיעוד פסיכיאטרי מסודר ונבחנות בקפדנות.
האם ה-RSU שלי מבוטחים באובדן כושר עבודה?
ברוב המקרים לא. הביטוח מחושב לפי השכר המבוטח, שבדרך כלל אינו כולל RSU, אופציות ובונוסים. כדאי לבדוק את תנאי הכיסוי שלכם.
אפשר לקבל גם מביטוח לאומי וגם מהביטוח הפרטי?
כן. אלה מסלולים נפרדים. בחלק מהפוליסות יש קיזוז של תגמולי ביטוח לאומי, ולכן חשוב לקרוא את התנאים.
עבדתי מהבית ונפגעתי. זו תאונת עבודה?
ייתכן. ביטוח לאומי בוחן אם הפגיעה קרתה תוך כדי העבודה ובגללה. תיעוד של שעת האירוע ושל מה שעשיתם באותו רגע חשוב מאוד.
סיכום
עובדי הייטק שאיבדו את כושר העבודה זכאים להגנה ממספר מקורות: ביטוח אובדן כושר עבודה, ביטוח לאומי ולעיתים גם הכרה בפגיעה בעבודה. המלכודת הייחודית לענף היא הפער בין השכר המבוטח להכנסה בפועל, ולכן בדיקה מוקדמת של הכיסויים חשובה במיוחד. אם נפגעתם ואתם רוצים לדעת מה מגיע לכם, פנו לעו"ד מאור בראון לבדיקה ראשונית של התיק.